中国37.5%越南12.5%,美木制家具税差25个点
市场动态 5小时前
木家具出口墨西哥,综合税负达到34.33%
市场动态 时间: 5小时前
这一测算背后,是墨西哥对非USMCA国家进口监管的持续收紧,也让中国木家具出口企业面临愈发清晰的成本门槛。
近期,一则关于墨西哥进口木制家具税费测算的数据在跨境家居圈引发关注。据第三方关税信息平台Treayo的数据,木制家具在墨西哥归入HS 94036001,一般进口税(IGI)为15%,海关处理费(DTA)为0.8%,增值税(IVA)为16%。以CIF约1000美元测算,进口环节税费合计约345美元,综合税负率约34.33%。这一测算背后,是墨西哥对非USMCA国家进口监管的持续收紧,也让中国木家具出口企业面临愈发清晰的成本门槛。
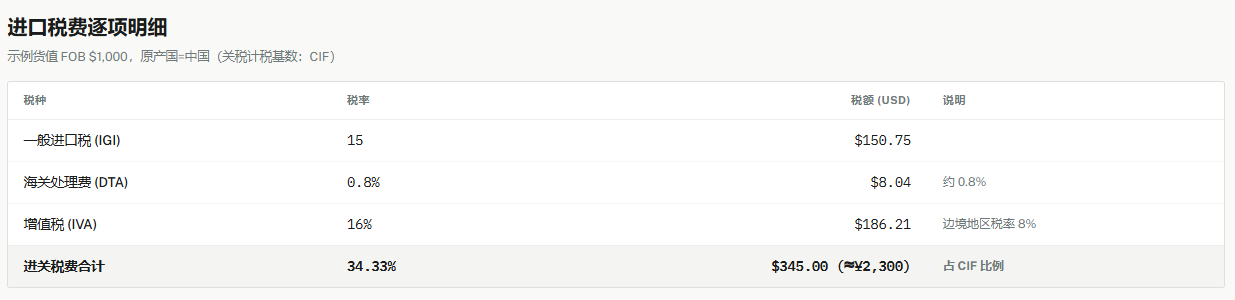
从税制结构看,这34.33%并非单一税种,而是由三项费用叠加而成。一般进口税(IGI)按货值征收15%,是关税的主体部分;海关处理费(DTA)按0.8%计征,用于覆盖海关服务成本;增值税(IVA)以16%的税率对进口环节的完税价格计征,由于增值税的计税基础包含关税与处理费,最终形成对整体货值的放大效应。以CIF约1000美元为例,15%的IGI对应150美元,0.8%的DTA对应8美元,IVA则以包含前两项的金额为基础计算,最终三项合计约345美元。对于以性价比取胜的中国木家具而言,超过三成的综合税负,直接压缩了原本并不宽裕的利润空间。
更值得关注的是清关端的硬性要求。墨西哥对非USMCA国家已无小额免税门槛,通过快递包裹渠道进口的低值商品,非自贸协定国家(含中国)适用33.5%简易清关税率。这意味着低货值、碎片化的跨境直邮模式在墨西哥市场基本失去操作空间。与此同时,在快递清关场景下,收件人须提供墨西哥税号RFC,否则清关受阻。RFC是墨西哥税务登记的唯一识别码,对个人买家而言,获取门槛并不低;对企业买家而言,则意味着交易链条必须更加规范。对于习惯以个人包裹、低申报方式进入墨西哥市场的中国卖家,这套规则实际上抬高了准入门槛,也倒逼出口模式从“灰色直邮”向“合规清关”转型。
对木家具出口企业而言,34.33%的综合税负需要放在家具品类的特殊性中理解。木制家具货值较高、体积大、物流成本占比高,本身利润率有限。以CIF约1000美元的订单测算,345美元的税费约占货值三分之一,若再叠加国际运费、海外仓仓储与本地配送费用,终端售价的竞争力将被进一步削弱。更现实的问题是,这部分税负究竟由谁承担。若由出口企业消化,利润空间将被大幅挤压;若转嫁给墨西哥进口商或终端消费者,则可能抑制需求、拉低订单量。无论哪种选择,都意味着过去依靠低价快速起量的模式难以为继。
从应对路径看,合规化与本地化正在成为必选项。一方面,企业需要提前完成RFC税号对接、规范申报货值与品类,避免因清关受阻造成货物滞留与额外费用;另一方面,通过墨西哥本地仓、批量清关、本地配送来摊薄单件税费,正在成为头部卖家的选择。墨西哥近年已成为中国家居出口的重要增量市场,但监管收紧意味着“低价直邮”的红利期正在结束,能够率先完成合规转型、建立本地履约能力的企业,才可能在税负上升的环境中守住份额。
需要指出的是,上述税率与测算数据来自第三方关税信息平台Treayo,具体税率与执行口径仍应以墨西哥税务总局(SAT)官方税则及海关实际执行为准。但无论具体数字如何微调,墨西哥对非自贸协定国家进口监管趋严的方向已经明确。对中国木家具出口企业而言,34.33%的综合税负不只是一组成本数字,更是一个清晰的信号:靠低价和灰色清关打开市场的阶段正在过去,合规能力与本地化运营能力,将成为下一阶段竞争的分水岭。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
