红星美凯龙董事会15人缩编至9人,建发系占3席
品牌动态 6小时前
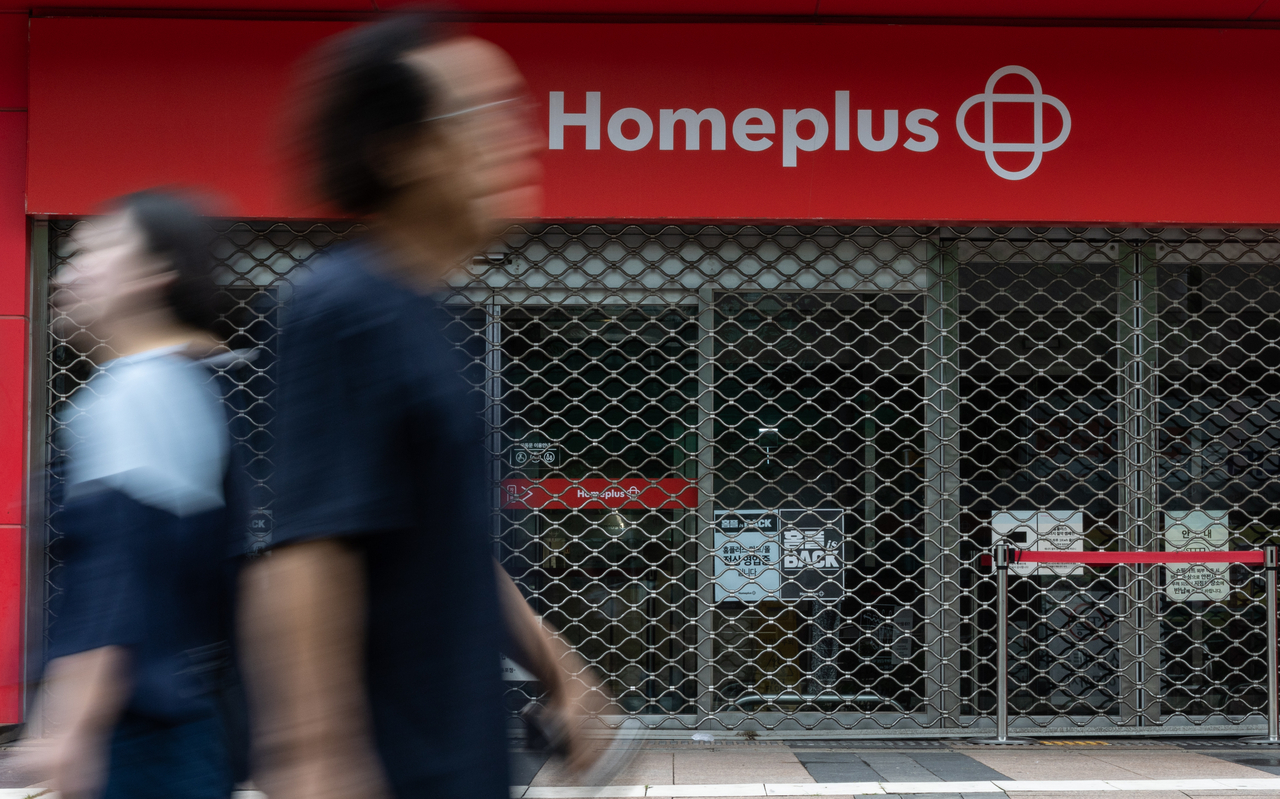
韩国第二大连锁超市Homeplus欠款拖半年,72家供应商受损
品牌动态 时间: 6小时前
供应商流失28.6万人,Homeplus拖垮供应链。
韩国零售渠道的这轮分化,正在把家居供货商的账期风险推到台前。韩国中小企业中央会7月至9月对线下大型流通业态做了一次调查,覆盖900家中小企业,其中400家是大卖场供应商——E-Mart、乐天玛特、Homeplus、Hanaro Mart各100家。结果显示,72家Homeplus供应商因门店关闭或缩减而受损,这个数字是一年前13家的5.5倍。更扎眼的是销售面:63%的Homeplus供应商销售额同比下降,是E-Mart(28%)、乐天玛特(31%)和Hanaro Mart(26%)的两倍多,比大卖场整体平均(37%)高出26个百分点。这72家受损供应商全部提及结算延迟。
受损供应商的数量在一年内翻了五倍多,说明Homeplus的收缩已经不是个别门店的调整,而是一条供应链上多个环节同时被波及——韩国雇佣劳动部的数据给了这条链更长的注脚:过去一年半,Homeplus供应商企业流失雇佣保险覆盖人数超过28.6万人,其中3.85万人申请了失业救济。
把渠道端的表现放在一起对照,分化就更清楚了。同期E-Mart折扣店第三季度销售3.2626万亿韩元,同比增9.9%,营业利润大增63.6%至908亿韩元,同店销售增长10.6%,是2013年以来的最高水平;乐天玛特销售增9.7%,营业利润增87.5%至216亿韩元。两家在调查中欠款问题几乎可以忽略的渠道(仅2%和8%的供应商报告受损)在涨,Homeplus的供应商却在承受门店收缩带来的出货下滑和回款延迟。韩亚证券的测算把这种转移量化到了门店层面:Homeplus附近的60家E-Mart门店,增速比其他门店平均高出约10个百分点。乐天购物自己也在财报里承认,业绩改善部分得益于“Homeplus门店关闭后竞争减弱”。份额正在往没有欠款问题的渠道转移,这不是一个“消费者不买家居用品了”的故事,而是一个“消费者还在买,但换了一个地方买”的故事。对于给韩国零售渠道供货的家居企业来说,订单不会消失,但订单落在哪个渠道、那个渠道的账期是否安全,比总量本身更值得盯。
Homeplus欠款拖了半年这件事,对家居供货商的警示不在欠款金额本身,而在账期风险的性质。有供应商向媒体表示,截至9月,货款已超过6个月未结算,计划暂停供货。这不是孤例的悬念——截至4月底,Homeplus拖欠供应商的货款总额约4100亿韩元,供应商户均被拖欠7.74亿韩元,公司还拖欠了员工8月工资的50%和约100亿韩元电费。家居品类在零售渠道里通常属于账期较长、单笔金额较大的类别,一旦渠道方出现资金问题,供应商的应收账款就会变成一笔很难短期回收的沉没成本。72家受损供应商的数字,放在Homeplus供应链的基数里看更直观:截至2月,在Homeplus场内经营的企业有1761家,直接供货商有1545家——这不是一两家企业的个案,是这条供应链上相当比例的参与者都在面对同一个问题。
渠道份额转移的另一面,是供应商的重新站位。E-Mart和乐天玛特的增长,对应的是它们背后供应商体系的订单增量。但渠道切换不是一夜之间能完成的,家居供货商要进入一个新的零售体系,涉及产品准入、条码费、陈列位置、物流配合,每一项都有时间和成本。那些同时给Homeplus和其他渠道供货的企业,缓冲空间会大一些;只绑在Homeplus一条渠道上的供应商,面对的就不只是欠款,还有重新找渠道的窗口期。而Homeplus自身的出路仍然悬置:首尔破产法院已裁定终止其重整程序,公司提起抗诉后,重整方案于9月获法院批准,但经营前景仍不确定。留给供应商的时间,比留给法院的时间更少。
韩国零售渠道的这轮调整,对国内家居出海企业来说是一个值得留意的样本。渠道集中度高的市场里,供应商的议价能力和风险敞口是同一枚硬币的两面。Homeplus的72家受损供应商,不是第一个案例,也不会是最后一个。账期风险不会提前打招呼,它只在渠道方撑不住的时候才变成新闻。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
