最新最全!天猫家装双11终极榜单出炉
市场动态 6小时前
1-10月楼市:新房销售额降14.3%,二手房网签增11.4%
市场动态 时间: 6小时前
新房延续调整,二手房增幅扩大。
11月16日,国家统计局发布《2026年1-10月份全国房地产市场基本情况》。数据显示,1-10月全国新建商品房销售面积和销售额同比分别下降13.7%和14.3%。房地产开发投资和房屋新开工面积分别下降21.6%和24.4%,新房市场延续调整态势。10月末商品房待售面积连续8个月同比下降,待售库存持续回落。与此同时,根据住房城乡建设部数据,1-10月全国二手房交易网签面积6.80亿平方米,同比增长11.4%,增幅继续扩大。
展望年末,需求端,中央层面明确抓好已出台的降低抵押补充贷款利率、增加再贷款额度、居民购房贷款贴息等增量政策落地见效,有助于降低居民购房成本;叠加房企年底推盘促销及核心城市优质项目入市,预计将对新房成交形成一定支撑,但整体仍延续筑底态势。二手房成交有望保持一定活跃度,但受市场预期偏弱影响,价格预计维持波动态势。
供给端,以8月28日为重要节点,武汉、天津、杭州、深圳、成都等多城市陆续出台商品住房销售制度改革实施意见,普遍要求新公告地块优先选择现房销售,预售项目需完成主体结构封顶,同时对在途项目分类设置过渡期,并优化土地出让价款缴纳安排、支持分期开发及验收。新政下房企资金回笼周期拉长、资金占用增加,将在一定程度上制约其拿地能力和投资意愿,预计年末及2027年土地市场将逐步体现政策影响;不过在途项目过渡期安排有助于缓冲短期新房供应压力,政策对新房供应的实质性影响预计将在后续新项目开发中逐渐显现。
需求:1-10月全国新建商品房销售面积同比下降13.7%,销售额下降14.3%
新房销售面积:根据国家统计局数据,2026年1-10月,全国新建商品房销售面积6.14亿平方米,同比下降13.7%,较1-9月扩大0.5个百分点;住宅销售面积5.12亿平米,同比下降14.2%,较1-9月扩大0.4个百分点。
新房销售额:2026年1-10月,全国新建商品房销售额5.86万亿元,同比下降14.3%,较1-9月扩大0.4个百分点;其中住宅销售额5.17万亿元,同比下降14.1%,较1-9月扩大0.4个百分点。
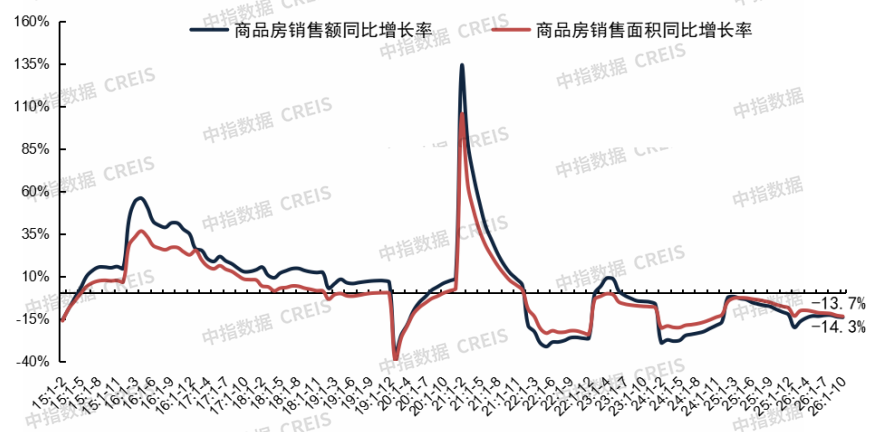
图:全国新建商品房累计销售面积以及销售额同比增速
供应:1-10月房地产开发投资额同比下降21.6%
房地产开发投资额:1-10月,全国房地产开发投资额为5.72万亿元,同比下降21.6%,降幅较1-9月扩大1.0个百分点;其中,住宅开发投资额4.41万亿元,同比下降21.4%。
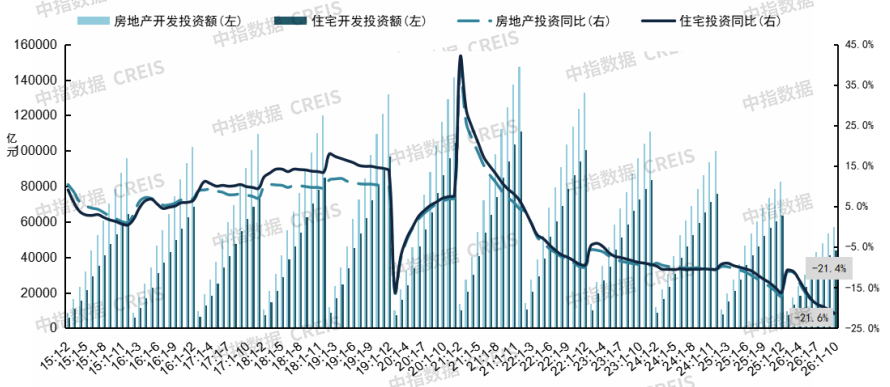
图:全国房地产和住宅累计开发投资及其同比增速
房屋施工面积:1-10月,全国房屋施工面积为56.82亿平方米,同比下降13.0%,降幅较1-9月扩大0.2个百分点;其中,住宅施工面积为39.46亿平方米,同比下降13.3%。
房屋新开工面积:1-10月,全国房屋新开工面积为3.70亿平方米,同比下降24.4%,降幅较1-9月收窄0.5个百分点;其中,住宅新开工面积2.70亿平方米,同比下降24.9%。
房屋竣工面积:1-10月,全国房屋竣工面积为2.55亿平方米,同比下降26.6%,降幅较1-9月扩大1.5个百分点;其中,住宅竣工面积为1.79亿平方米,同比下降27.9%。
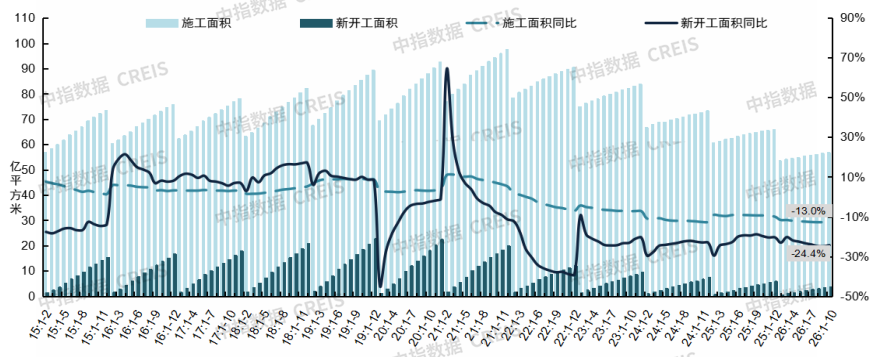
图:全国房屋累计新开工和施工面积及其同比增速
库存:10月商品房待售面积同比下降1.7%
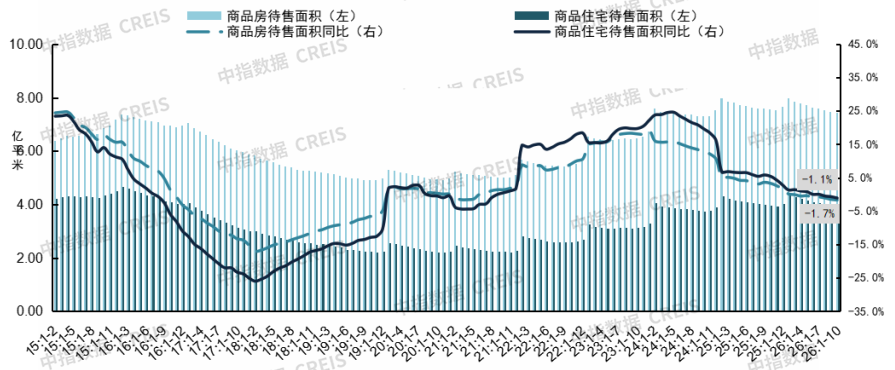
新房待售面积:2026年10月末,商品房待售面积为7.44亿平方米,同比下降1.7%,降幅较上月扩大0.2个百分点,已连续8个月同比下降。其中待售3年以下面积5.37亿平方米,同比下降5.3%。商品住宅待售面积3.93亿平方米,同比下降1.1%。
资金来源:1-10月,房企到位资金6.15万亿元,同比下降21.9%
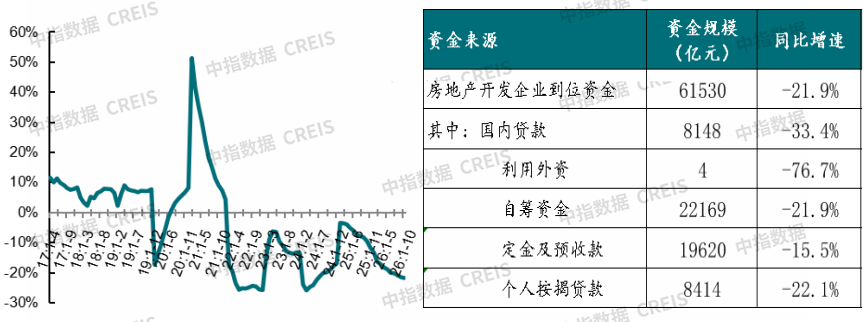
房地产开发企业到位资金:1-10月,房地产开发企业到位资金额为6.15万亿元,同比下降21.9%。
国内贷款:1-10月,国内贷款为8148亿元,同比下降33.4%,占比为13.2%。
自筹资金:1-10月,自筹资金为2.22万亿元,同比下降21.9%,占比为36.0%。
定金及预收款:1-10月,定金及预收款为1.96万亿元,同比下降15.5%,占比为31.9%。
个人按揭贷款:1-10月,个人按揭贷款为8414亿元,同比下降22.1%,占比为13.7%。
10月房地产政策动态
政策方面,10月20日,国家发展改革委发布会提出“及时推出务实管用的增量政策。抓好近期已出台的降低抵押补充贷款利率、增加再贷款额度、居民购房贷款贴息、金融支持服务业发展等增量政策的实施,推动尽快落地见效。同时做好经济监测预警,根据需要及时出台新的增量政策,确保经济运行保持在合理区间。”
地方层面,商品住房销售制度改革进入细则密集落地期,武汉、天津、杭州、深圳、宁波、十堰、温州、苏州、合肥、成都、长沙、西安、南京、沈阳等城市陆续出台实施意见。各地以8月28日为重要节点,普遍要求新公告地块优先选择现房销售,预售的应完成主体结构封顶;并对各类在途项目分类设置过渡期,符合条件的可按原有预售条件执行,并加强预售资金监管;同时各地均优化土地出让价款缴纳安排,多规定30日内首付款不低于50%,最长两年内付清不计息,武汉、长沙、西安等要求半年内缴纳比例不低于50%;多个城市明确支持分期开发、分期办理施工许可、分期验收等;按揭放款方面,各地均要求8月28日起取得预售许可证的项目,竣工备案后方可发放个人住房按揭贷款。公积金政策方面,深圳、天津、杭州、东莞等地新增装修、物业费提取,杭州将多孩家庭贷款额度上浮比例由50%提高至60%,贷款额度上限提高至324万元。城市更新方面,上海印发《城市更新三年行动计划(2026-2028年)》,明确70万平方米旧住房成套改造、约2400万平方米老旧小区改造。此外,10月安徽、湖北等省市发行约230亿元专项债券收回收购闲置存量土地。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
