关掉50家店,押注75家店:3B家居的收缩与扩张并行
品牌动态 9小时前
10月中国家具零售降2.6%,建材大跌11.2%
品牌动态 时间: 9小时前
社零增0.4%,家居建材双双跑输大盘。
国家统计局11月16日发布的数据,给家居建材行业递来了一份温度偏低的成绩单。10月全国家具类(限额以上单位口径,下同)零售额162亿元,同比下滑2.6%;建筑及装潢材料类零售额98亿元,同比跌幅达到11.2%。
把时间轴拉长到前10个月,家具类累计1451亿元,同比下降4.5%,建材类累计964亿元,同比下降9.9%。这两个品类跑输了大盘——10月社零总额46463亿元,同比仅增0.4%,家具和建材分别低于大盘增速3.0个和11.6个百分点,跌幅深度分别是大盘增速的6.5倍和28倍。
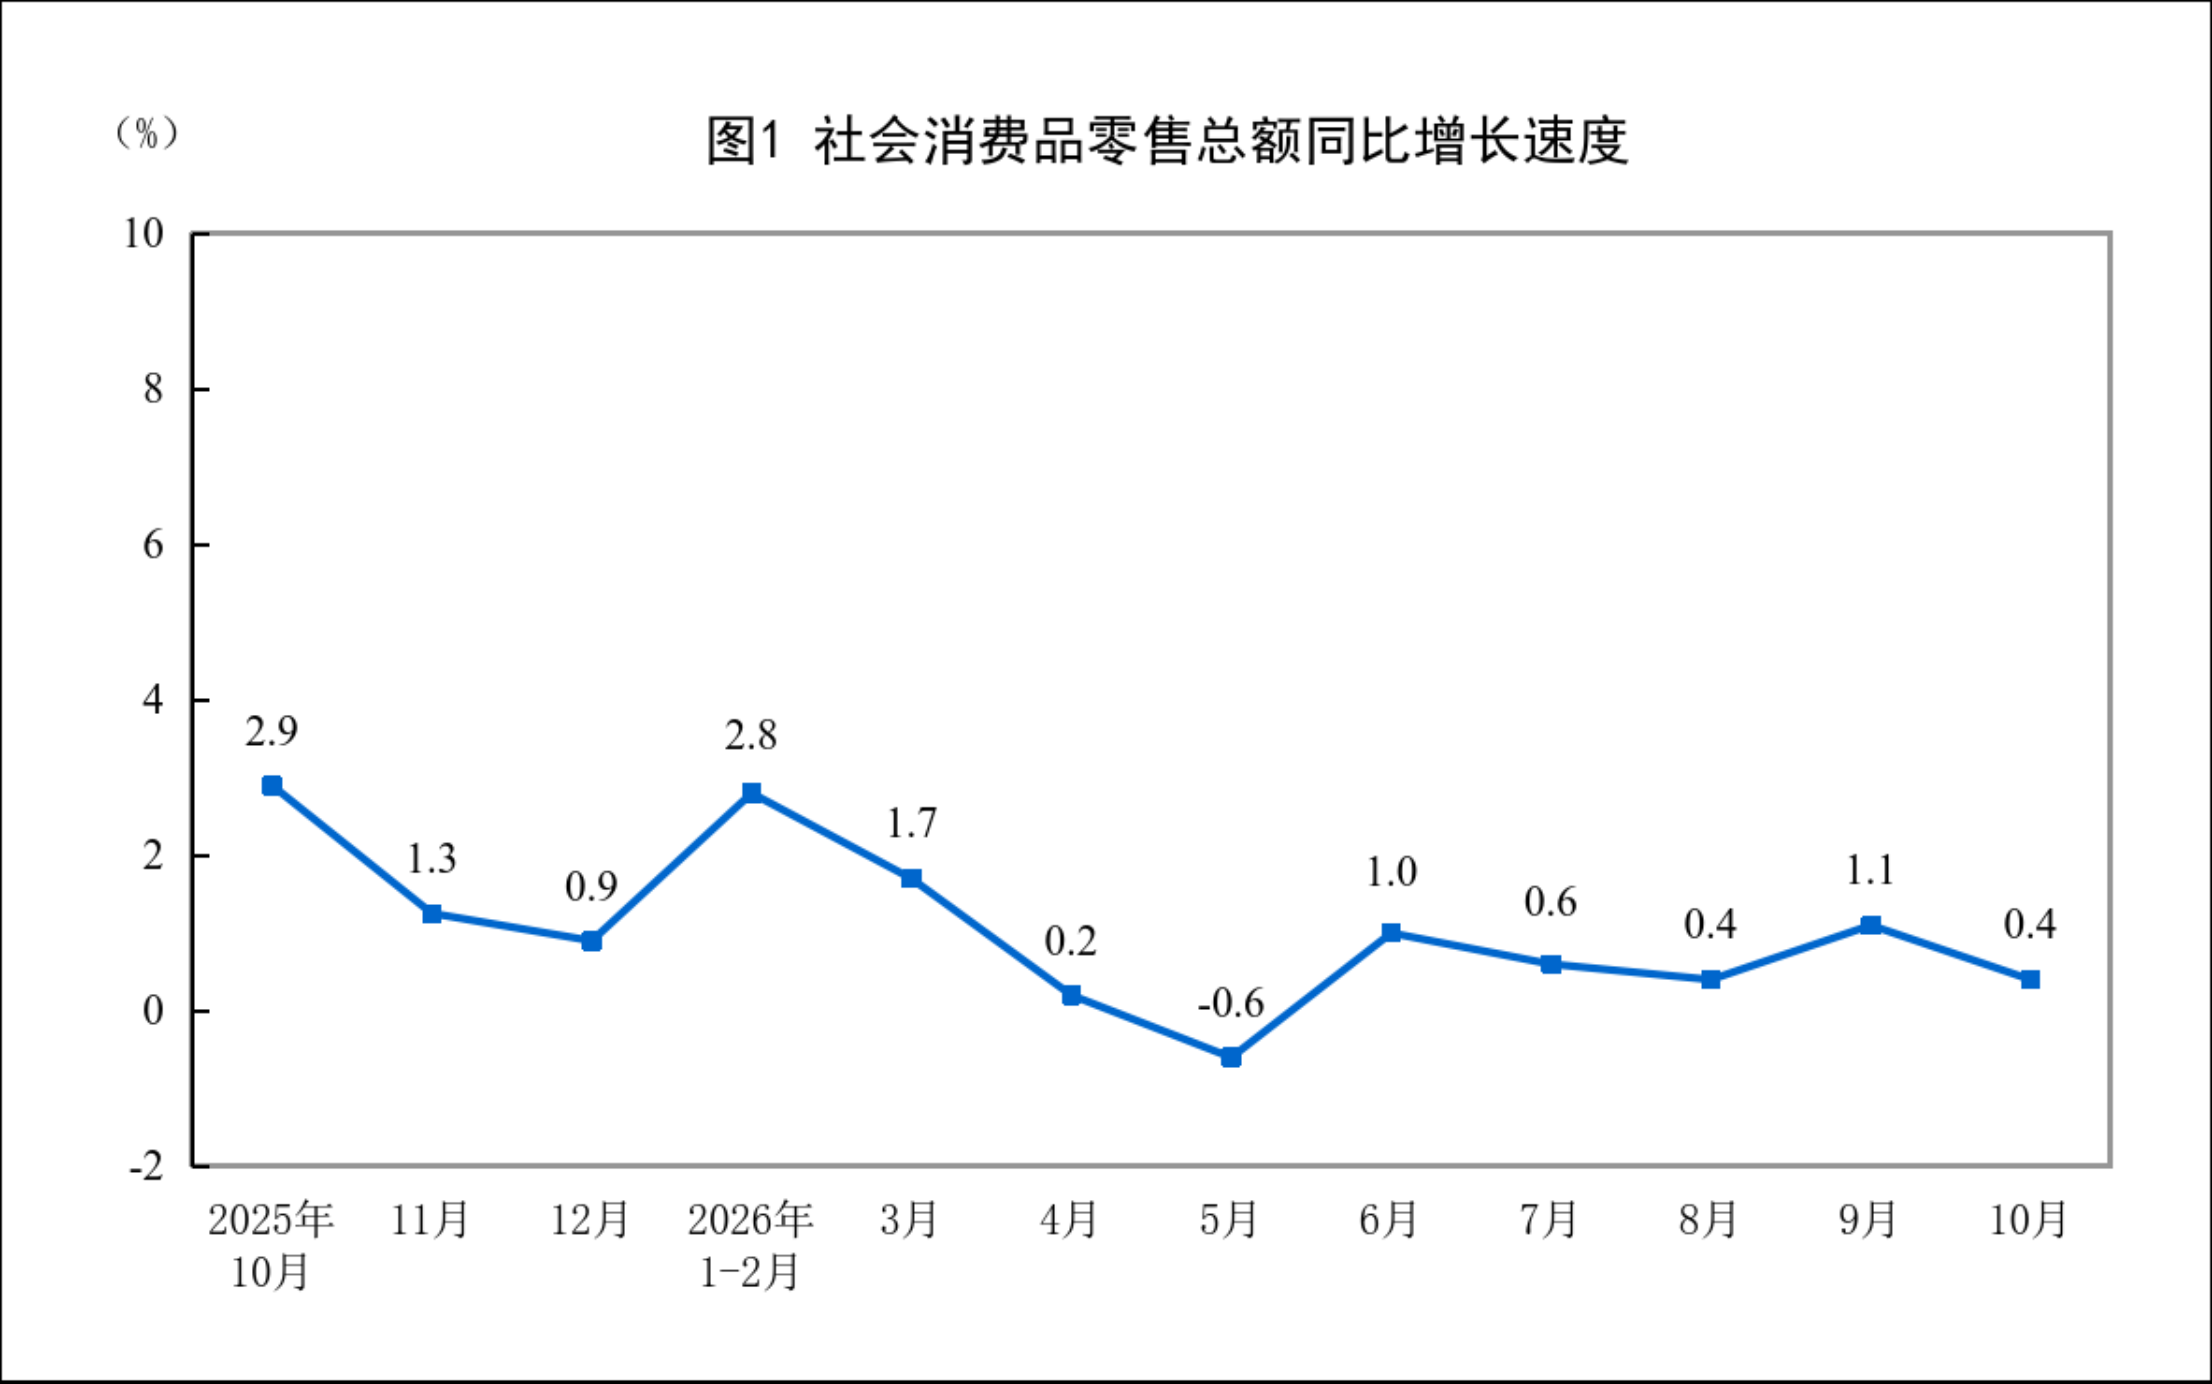
建材的两位数下滑,和上游竣工端的走势是咬合的。1—10月全国房屋竣工面积25544万平方米,同比下降26.6%。新房交付量在收缩,装潢材料的需求底盘自然跟着变薄——10月建材类-11.2%的跌幅较9月的-9.2%还在进一步扩大,印证了这条链条的拖累仍在加深。但家具的跌幅比建材温和得多,2.6%的单月降幅甚至比9月的-3.0%略有收窄。这个分化说明一件事:建材更多绑在新房竣工的链条上,而家具已经开始从存量房翻新和局部改造里找到一些托底的需求,尽管这个托底还不足以把数字拉回正增长。
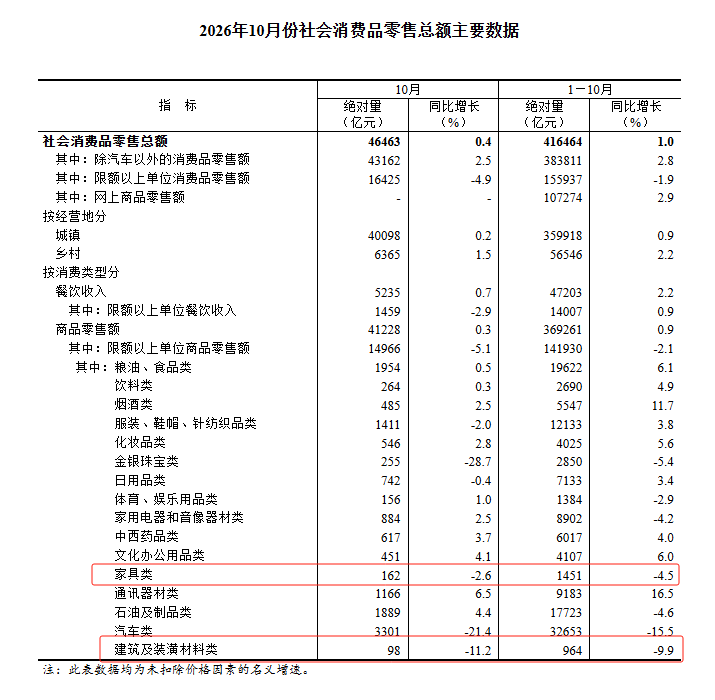
把家具和建材放进10月社零的品类矩阵里看,它们的处境更清楚。同一个月份,通讯器材类增长6.5%,文化办公用品类增长4.1%,家用电器和音像器材类增长2.5%。家电在以旧换新政策的拉动下还能维持正增长,家具和建材却没有赶上这班车。金银珠宝类暴跌28.7%,汽车类跌21.4%,那是另一套逻辑——高客单、强周期品类的收缩幅度比家居更剧烈。家居处在中间地带:不像家电有补贴直接托底,也不像汽车和珠宝那样经历剧烈的需求断层,但它的下行是持续的、结构性的。
对于家居建材的从业者来说,10月的数据里有一个容易被忽略的细节:1—10月家具类零售额的累计跌幅4.5%,比10月单月的2.6%更深。这意味着前几个月挖的坑还没填上,10月的小幅收窄只是边际上的喘息,不是趋势的反转。建材类同样如此,累计-9.9%的跌幅背后,是装潢材料需求在过去十个月里持续被新房竣工的收缩拖拽。
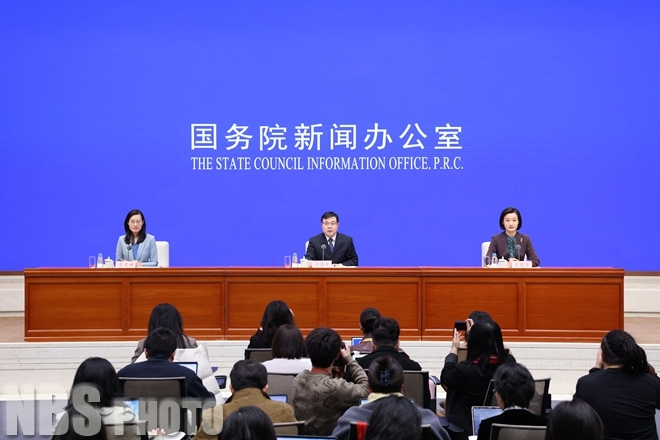
统计局在发布会上的判断是“居民消费能力和意愿还有待进一步增强,市场供给还不能完全适应居民消费升级的需要”。这句话放在家居行业里翻译一下:不是消费者不装修了,是消费者在装修上花钱的方式变了。整装、局改、旧房翻新这些场景还在产生订单,但订单的流向和过去新房交付带动的批量采购完全不同。建材的两位数下滑说明新房链条的拖累还在加深,家具的跌幅收窄则暗示存量市场的缝隙里还有生意可做。接下来的两个月是传统的交付和装修淡季,这两个品类能不能守住现在的跌幅不再扩大,比任何单月的反弹都更值得盯住。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
