2.33亿资产白送!“矿业大亨”吴涛驰援亚振家居
品牌动态 9小时前
红星美凯龙成功融资24亿!抵押上海汶水商场
品牌动态 时间: 9小时前
红星美凯龙又一笔存量资产融资获得进展。
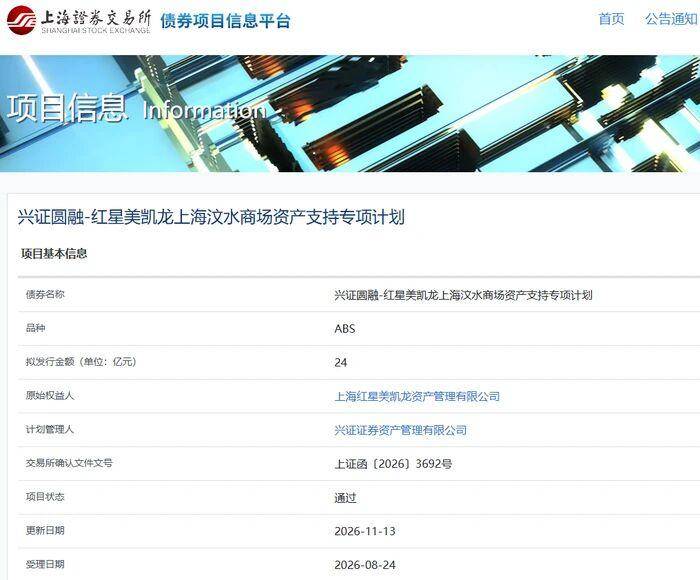
11月13日,兴证圆融—红星美凯龙上海汶水商场资产支持专项计划获上交所审核通过,拟发行规模24亿元,期限不超过18年,确认文号为上证函〔2026〕3692号;11月16日,上交所债券项目信息平台项目状态更新为“通过”的信息经媒体确认。
该项目于8月24日获受理,中间经历两次反馈,历时81天走完审核流程。这不是一次资产出售,而是以商场物业及相关经营收入为基础发行商业房地产抵押贷款支持证券(CMBS),募集资金计划用于偿还底层资产存量负债、补充流动资金。
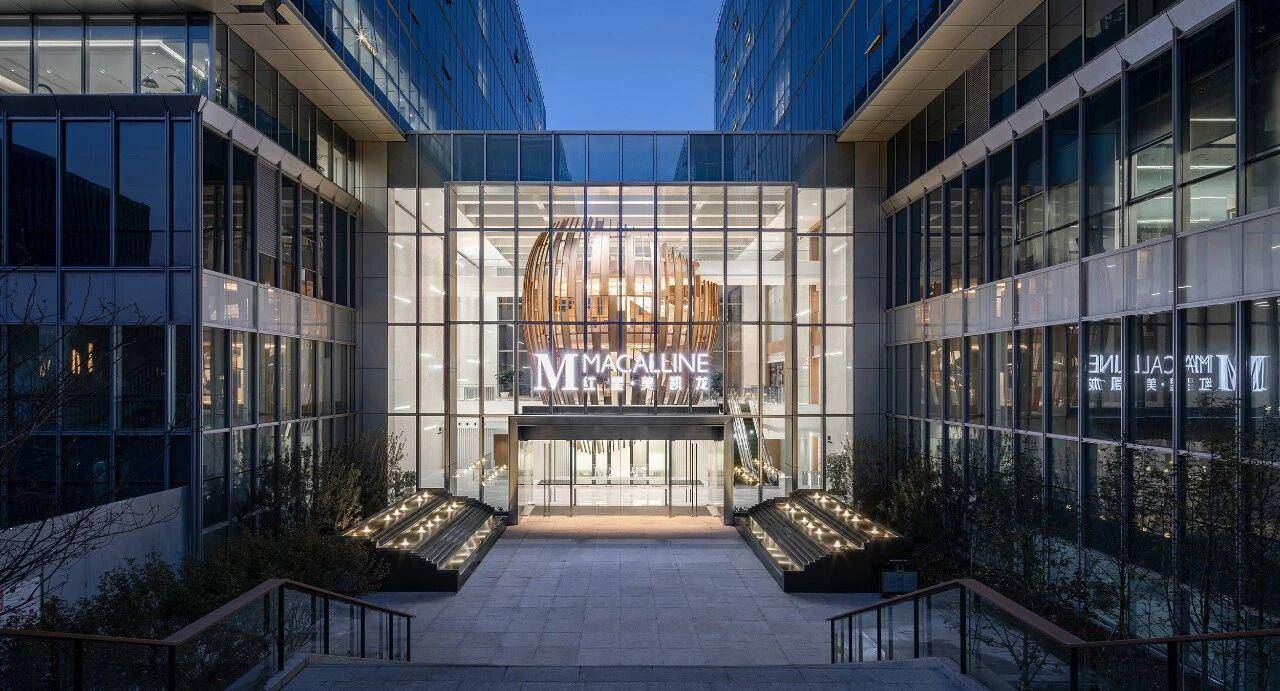
底层资产是位于上海宝山区汶水路1555号的红星美凯龙汶水商场,2007年开业,产权在美凯龙控股子公司上海山海艺术家俱有限公司名下,本次入池建筑面积约13.95万平方米,营业面积约12.6万平方米。据交易所披露,该商场目前出租率100%,平均租金约184.34元/平方米/月。
从产品结构看,24亿元分为两层:优先级不超过23.4亿元,面向专业机构投资者发售;次级0.6亿元由美凯龙自行认购,每三年开放一次优先级回售。物业抵押加租金、停车场及管理费等应收账款质押,构成这类产品的基础增信。
但真正撑起这笔长久期证券的,不止商场本身的租金。控股股东厦门建发股份同时担任差额支付承诺人和回售承诺人——专项计划账户资金不足以支付优先级本息时,差额由建发补足;每三年回售登记期内的优先级份额,也由建发全额赎回。这不是建发第一次为美凯龙的CMBS提供信用支持。2023年建发以约62.86亿元交易入主后,美凯龙发行的首单CMBS拟发行规模不超过40.1亿元(实际发行36.41亿元),底层资产为上海全球家居1号店南馆,采用的正是同一套差额支付加回售承诺的结构。随着汶水商场项目获批,建发承担的刚性承诺又添一笔。
融资落地的同时,红星美凯龙的经营账本仍不轻松。三季报显示,2026年前三季度公司实现营业收入45.77亿元,同比下降7.89%,一个直接原因是2025年初至2026年4月期间主动关闭了7家经营不达预期的自营商场;归母净利润9304.52万元,上年同期为亏损31.43亿元,扭亏主要来自单体商场盈利改善、投资性房地产公允价值变动损失大幅收窄以及降本增效;经营活动现金流净额15.77亿元,同比增长145.3%,已连续多个季度为正。截至9月末,公司总资产约863.62亿元,负债合计约626.41亿元,资产负债率约72.53%,同时经营71家自营商场、201家委管商场,商场网络仍在收缩与调整之中。
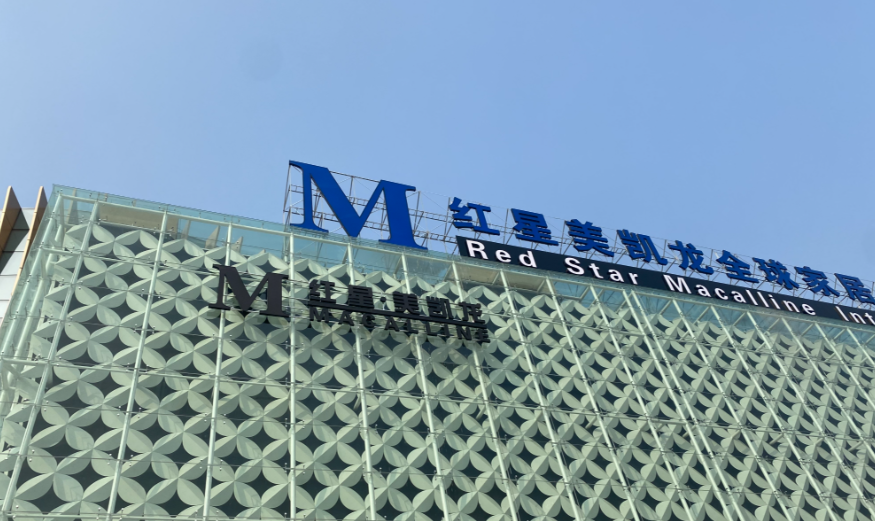
一边是收入下滑、负债率高企,一边是利润和现金流的修复,这个阶段的美凯龙显然无力再去铺重资产,把成熟商场拿出来做抵押融资,成了更走得通的选择。事实上,公司在资产证券化上起步很早,2017年就发行了国内家居行业首单CMBS和首单权益型类REITs,此后多单产品陆续落地。不过市场更关心的公募REITs至今没有实质进展,在11月12日的三季报业绩说明会上,公司口径仍是“处于筹备申请阶段”。
需要看清的是,24亿元CMBS获批,为美凯龙增加了一条存量商场的融资通道,但本质上是以物业和股东信用换来的资金,并未直接压降债务规模。项目公司山海艺术家俱2025年净利润不足3000万元,对应24亿元融资,本息偿付高度依赖租金现金流的持续稳定。在负债率仍在72%以上、收入尚未恢复增长的当下,这笔CMBS最终的发行利率、认购情况,以及商场租金现金流和公募REITs的下一步进展,才是判断美凯龙财务修复成色的真正标尺。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
