广州发布海外仓专项政策,海外仓覆盖31国、面积突破130万㎡
政策动态 50分钟前
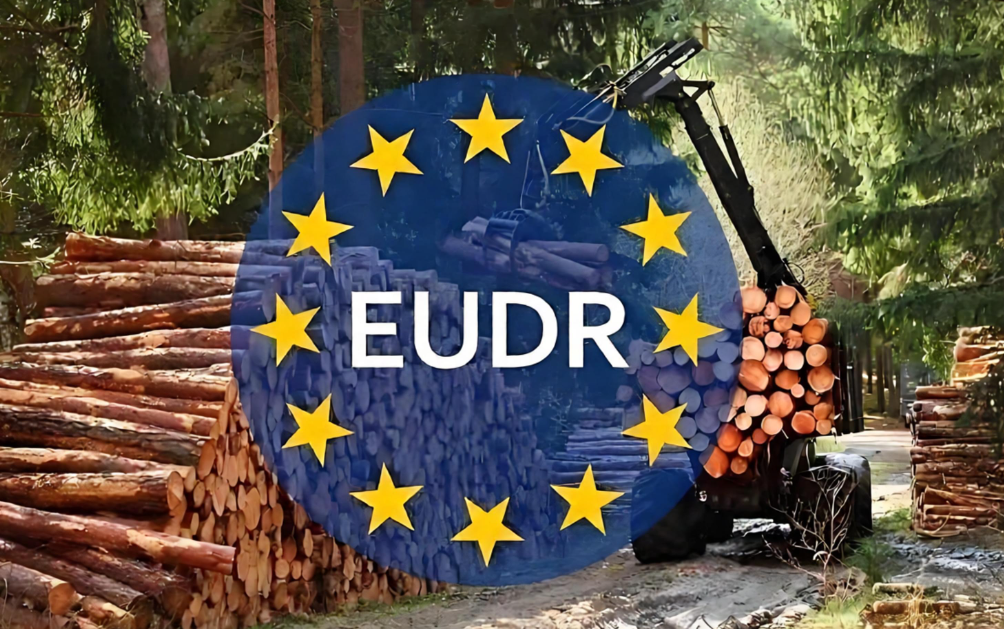
欧盟零毁林法案实施在即 中国企业面临合规大考
政策动态 时间: 50分钟前
EUDR对中国企业的影响主要体现在三个方面:合规成本上升、贸易格局转移以及规则外溢。
近日,围绕欧盟零毁林法规(EUDR)的讨论持续升温。这项法规经过两次延期后,将于2026年12月30日开始实施。供应链追溯标准也将日益严格。
一些国家已经开始为此做准备。巴西外贸商会已通过决议推出官方社会环境分析报告。该报告将成为该国遵守EUDR的重要工具,特别是对大豆、牛肉、咖啡、木材、棕榈油、橡胶和可可等出口商而言。
业内人士认为,毁林问题正从单纯的环境议题,转变为影响企业市场准入、运营成本、信用水平和融资条件的重要风险因素。金融机构能否把零毁林要求嵌入贸易融资、供应链金融和债券定价,将影响供应链安全。
绿维易新(上海)生态科技有限公司创始人杜金表示,目前我国的毁林风险敞口具有明显的结构性特征。中国是全球森林风险商品的最大买家之一,大豆、牛肉、棕榈油等品类几乎高度依赖进口。EUDR实施后,流向中国的高风险货源还可能进一步增加。
他认为,EUDR对中国企业的影响主要体现在三个方面:合规成本上升、贸易格局转移以及规则外溢。
在直接合规成本方面,七类受管控商品及其衍生品进入欧盟市场,需提供尽职调查声明、地块级地理坐标等关键数据。目前,国内橡胶轮胎、木家具、纸包装等行业的出口企业,已开始被客户要求提供相关地块坐标信息。
在贸易转移方面,一方面中国企业面临出口受阻的压力,另一方面国内市场也可能承接高毁林风险货源,从而承受双重挤压。
在规则外溢方面,零毁林要求正从欧盟的区域性规则,逐步演变为全球大宗商品贸易的默认标准,中国企业已难以回避。
杜金表示,我国金融体系在零毁林议题上具备一定优势。具体来看,我国绿色信贷规模已位居全球第一,转型金融标准也将农业列为首批四个试点行业之一;同时,供应链金融拥有较为成熟的核心企业信用传导渠道,资本市场的融资成本也具备一定吸引力。
不过,短板同样明显:金融机构目前难以获取地块级毁林数据。当前信贷审批仍主要依赖企业财报和抵押物,毁林风险既无法有效纳入授信模型,也难以体现在融资定价中。叠加期限错配等因素,毁林风险相关数据尚未建立顺畅传导通道,无法有效转化为定价依据。
杜金判断,最先实现突破的可能是与追溯认证挂钩的供应链金融。未来可将认证文件、追溯编号嵌入信用证、保理和存货融资等业务,并据此设置差异化的授信额度与保证金比例。该模式依托现有贸易金融基础设施,无需推翻银行既有的风控逻辑,预计未来一两年内将迎来试点落地。
此外,可持续发展挂钩贷款也值得关注。目前,广东云浮已落地全国首笔“零毁林生态养殖支持贷款”。中期来看,还可推进绿色债券和熊猫债的跨境标准互认。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
