国庆50城新房认购量涨超15%
市场动态 9小时前
克而瑞:三季度二手房成交占比升至69.2%
市场动态 时间: 9小时前
一二手分化延续,二手房主导地位进一步强化。
核心摘要
2026年三季度,房地产市场在政策密集落地的窗口期延续筑底,但三季度整体表现弱于二季度,市场筑底仍不牢固。据CRIC监测,三季度50个典型城市新增供应2738万平方米,环比下降6.0%、同比下降20.4%,供应端延续收缩;新房成交3136万平方米,环比下降26.3%、同比下降10.6%。与之相对,20城二手房三季度成交4431万平方米,同比增长6.7%、环比下降16.8%,规模仍处高位,“存量主导”格局在三季度进一步巩固。
总量层面的“安全”与结构层面的“失衡”并存,是库存端需要警惕的信号。截至9月末,50城狭义库存约30221万平方米,同比下降6.7%,较2023年1月末下降约两成,与2026年6月末基本持平,总量处于三年低位;但三季度成交回落带动9月末库存较8月末回升1.2%,去化周期升至26.9个月,其中三四线城市达32.4个月。总量去化压力并未因缩量而消失,而是向三四线及弱二线城市集中,结构性风险仍在累积。
展望四季度,市场大概率呈现“供应脉冲放量、成交弱修复、价格结构分化”的特征。房企冲刺年度业绩将推动推盘节奏阶段性加快,但“以销定产”的经营惯性决定放量难以持续。且随着现房销售制度逐步推进,项目销售回款时点总体趋于后移,或进一步约束明年的供应弹性;40年个贷上限、债务收入比上调等需求端松绑,则有望对核心一二线城市的改善型需求形成增量支撑,在“好房子”供给与置换链条的双重作用下,新房成交同比降幅或进一步收窄;多数三四线城市仍处于去库存与价格寻底阶段,弱势磨底格局难有实质改变。市场筑底尚未完成,新政为下一轮周期划定了制度框架,但短期信心修复仍需时间。
一二手分化延续
二手房主导地位进一步强化
2026年三季度,在“828新政”制度重构与市场预期调整的共同作用下,一二手成交结构持续分化,二手房在重点城市住房交易中的占比进一步提升,“二手房主导”的格局不断强化。
从成交总量来看,三季度一二手住宅成交总规模维持高位。三季度20个重点城市一二手住宅成交总面积约6404万平方米,环比下降20.6%;对比去年同期约6292万平方米的规模,同比仍小幅增长1.8%。前三季度累计成交约20450万平方米,同比微增0.4%,总量规模与上年同期基本持平。
从成交表现看,三季度新房成交1973万平方米,环比下降28.0%,同比下降7.8%,前三季度累计成交6545万平方米,同比下降10.5%;同期二手房成交4431万平方米,环比下降16.8%,但同比仍增长6.7%,前三季度累计成交13906万平方米、同比增长6.5%。二手房环比降幅比新房小11.2个百分点,同比更是高出14.5个百分点,二手房成交表现明显优于新房。
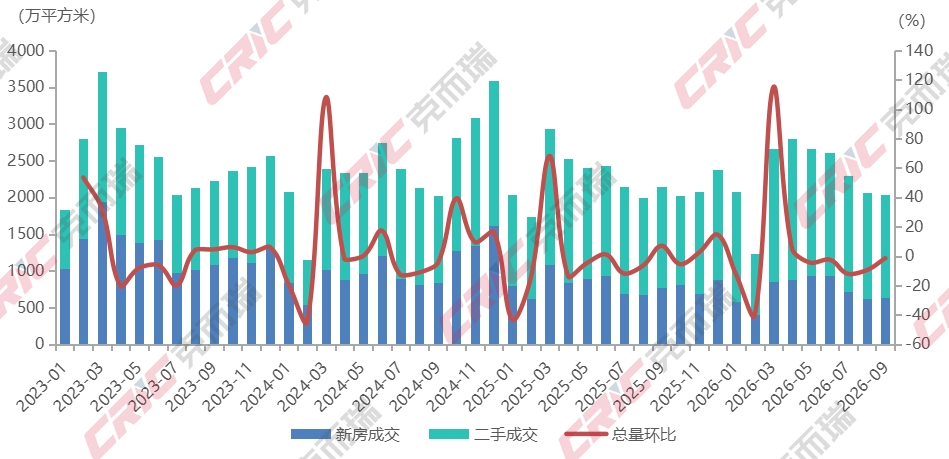
图1 2023年1月-2026年9月20个重点城市一二手住宅成交面积走势
注:20个重点城市包含北京、成都、大连、东莞、佛山、广州、杭州、惠州、南京、宁波、青岛、厦门、上海、深圳、苏州、天津、武汉、西安、扬州、重庆,与二手房同口径。
从成交结构看,二手成交占比持续抬升。二手房占一二手总成交面积的份额由2023年一季度的47.2%升至三季度69.2%;前三季度累计占比68.0%,较上年同期(64.1%)上行3.9个百分点。三季度各月占比稳定于69%左右,二手房成交规模约为新房的2.2倍,主导地位进一步固化。
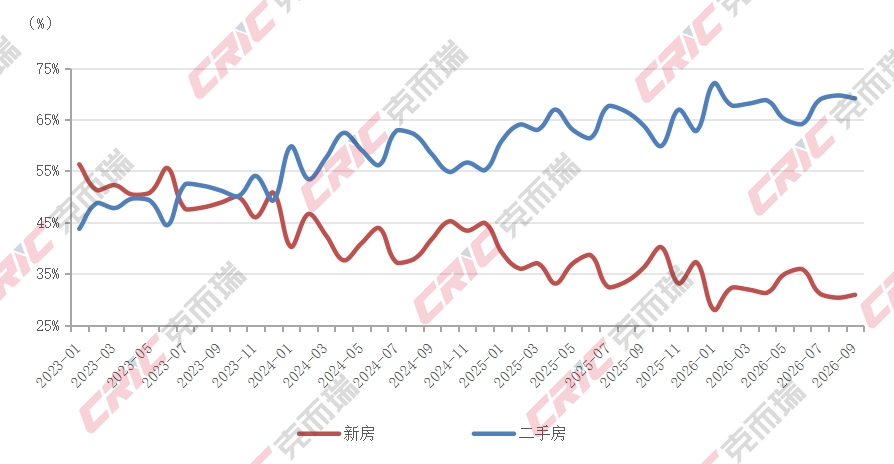
图2 2023年1月-2026年9月重点20个城市一二手住宅成交面积占比月度变动情况
分能级看,一线与二三线的分化进一步加深,总量稳定主要由一线城市贡献。三季度一线城市一二手合计成交1813万平方米,环比下降16.6%但同比增长7.2%,前三季度累计同比增长3.1%;二三线城市合计成交4591万平方米,环比下降22.1%、同比基本持平(-0.2%),前三季度累计同比下降0.7%。一线城市成交的韧性与稳定性,源自需求基数、供应结构和价格调整进度的相对优势,对总量平台形成关键支撑。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
