美国建房成本飙升!建材、运输、人工齐涨
市场动态 8小时前
上半年全国瓷砖开窑率不足五成,河北只剩8条线在转
市场动态 时间: 8小时前
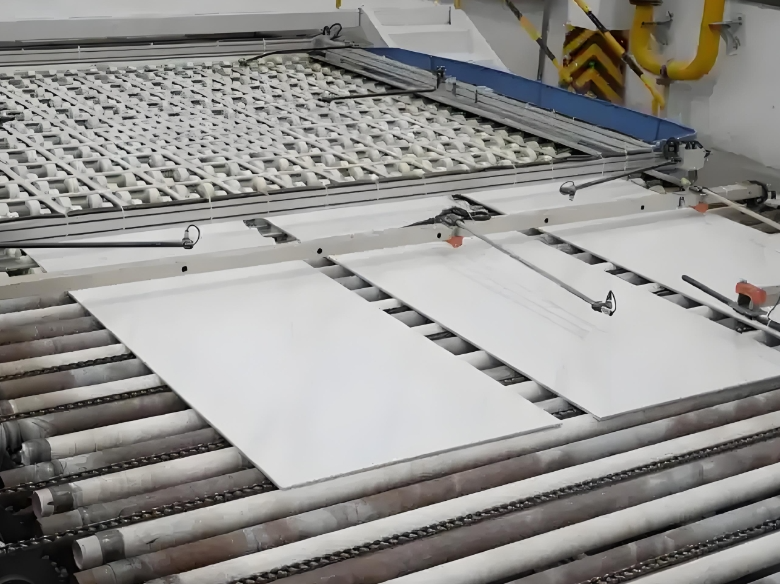
2026年上半年,全国建筑陶瓷行业开窑率不足50%,超半数产能停摆,主因是开工即亏。
今年上半年,全国建筑陶瓷行业的开窑率不足50%,多个产区只有三到四成。开窑率是瓷砖行业最直观的景气指标,它统计的是有多少条生产线在真正出砖。这个数字低于五成,意味着全行业有一半以上的产能处于停摆状态,而停摆不是因为没订单,是因为开工就亏。行业内把这叫主动停窑,实质是被动减产。开窑率的统计方法,是把在产的生产线数与生产线总数相比,行业机构的样本覆盖主要产区。
往年旺季这个数字通常在七成以上,淡季也有五成上下,今年上半年直接掉到不足五成,等于把淡季水平变成了全年常态。还有一个细节:即便在开的线,很多也不是满负荷,日产量按订单打折,实际产出比开窑率反映的更低。
广东:
高气价导致成本暴涨
开窑率不足50%
广东是压力最大的产区。作为全国最大的建筑陶瓷基地,佛山的天然气价格在今年4月底上调,液化天然气现货长期在高位,气价占制造成本的两三成,一条窑一个月的燃料支出就多出上百万。叠加库存积压和终端需求下滑,广东整体开窑率不足五成,部分细分产区只有四成左右,个别区域的停窑率被行业人士估计在七到八成。生产越多亏得越多,成了当地企业的共识。
广东的压力不止气价。当地的原料要从外地运,环保标准最严,人工成本最高,三条加起来把完全成本推到全国前列;而产品结构又以中高端为主,终端一降价,最先受冲击的就是这部分。出口订单本来是广东的强项,今年海外需求走弱、贸易救济增多,出口这条线也没能补上内销的缺口。
江西:
约20%陶企减产或停产
成本优势助推部分陶企产销两旺
江西的情况相反。高安产区整体开窑率在七成左右,周边的上高、宜丰更高,达到八到九成;精隆、金阳、奥古特、瑞州等企业全年满产,太阳、华硕、瑞阳等头部企业产销两旺,个别企业今年开的线比去年还多。
原因有两层:一是高安实现了集中供气,燃料成本比用液化天然气的广东低一截;二是广东的订单在往江西转移,此消彼长之下,江西接住了这部分产能。集中供气是江西的关键变量。
当地由政府平台统一采购天然气再分销给企业,气价相对稳定,企业不用承担现货波动;加上高安距离佛山只有几百公里,陆运一天可达,接单、发货、补货的节奏都能跟上。这套组合让江西在成本上有了结构性优势,而不是靠一时的低价抢单。
北方产区
进入传统淡季山东、河北停窑近半
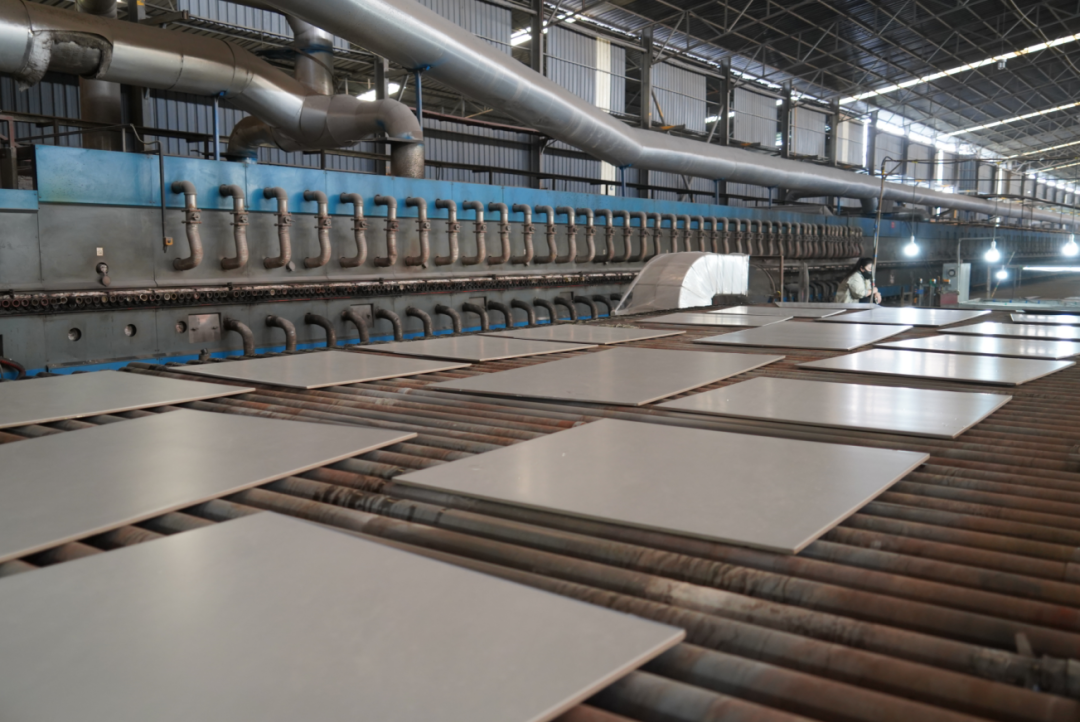
北方的局面更严峻。河北赞皇、高邑两个核心产区,原来二三十家厂,今年6月之前大半停产,只剩十家左右在开,还在运转的生产线只有八条;山东临沂因为环保要求集中停产,淄博则出现分化,坚持品质升级的头部企业开窑情况尚可,大量中小企业停窑减产;福建的天然气价格全国最高,整体开窑率不到五成;广西在55%到62%之间,企业普遍控产去库存;湖北只有39%。
河北的停产是三重压力叠加的结果:气价高、库存满、订单少。当地企业过去靠低价砖供应北方市场,产品同质化严重,一旦需求下滑就没有议价空间。复产的条件也很现实——要有订单、要有现金流、要能承担点火的燃料支出,三者缺一,线就开不起来。
把各产区的情况拼起来,会发现开窑率的高低主要取决于三件事:燃料成本、订单来源、库存水平。江西赢在成本,广东输在成本,北方输在需求和环保,福建输在气价。这个排序说明,在当前阶段,成本比品牌更能决定一条线开不开。等到需求真正稳定下来,品牌和渠道才会重新变成决定因素,而在那之前,行业比的还是谁的电和气更便宜。
开窑率还有一个信息含量:它反映的是企业对后市的判断。按订单开窑、不做库存,是这两年普遍采取的策略,企业宁可让线闲着,也不愿意把现金变成仓库里的砖。这种策略在个体层面是理性的,在行业层面却意味着产能永远过剩——线不拆,只停着,随时可以回来。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
