美克家居逾期债务12.04亿,是净资产2.27倍
品牌动态 3小时前
MasterBrand单季亏920万美元,四季度预亏
品牌动态 时间: 3小时前
北美橱柜需求疲软,MasterBrand下调全年预期。
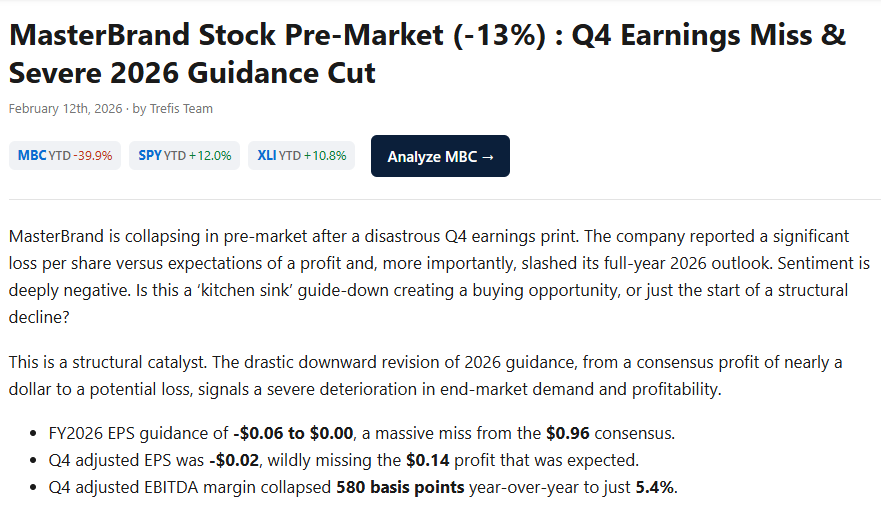
北美最大的住宅橱柜制造商MasterBrand,在完成对American Woodmark的整合后,交出的首份完整季度成绩单并不好看。2026年第三季度,公司净销售额为10.368亿美元,其中American Woodmark贡献了3.557亿美元,而原MasterBrand业务净销售额为6.811亿美元,同比下降2.5%。收入端尚能靠并表撑住规模,利润端却出现了明显失血:毛利率从上年同期的31.2%降至24.6%,下滑660个基点;净亏损920万美元,而上年同期为盈利1810万美元。
亏损的成因并不单一。公司解释称,原MasterBrand业务面临中高个位数的市场下滑,叠加不利的产品组合与消费降级,部分被各终端市场的份额增长以及关税定价带来的均价上升所抵消。但并表带来的结构性影响更为关键:American Woodmark的利润率本身低于原业务,其并入直接拉低了整体毛利率。此外,销量下降导致固定成本吸收不足,以及整合相关的费用,共同挤压了利润空间。从数据看,American Woodmark在第三季度按备考基础净销售额同比下降近9%,疲软主要集中在新建业务。这意味着,MasterBrand收购的不仅是一个体量可观的同业资产,也是一个同样身处下行周期、且盈利恶化速度更快的业务。
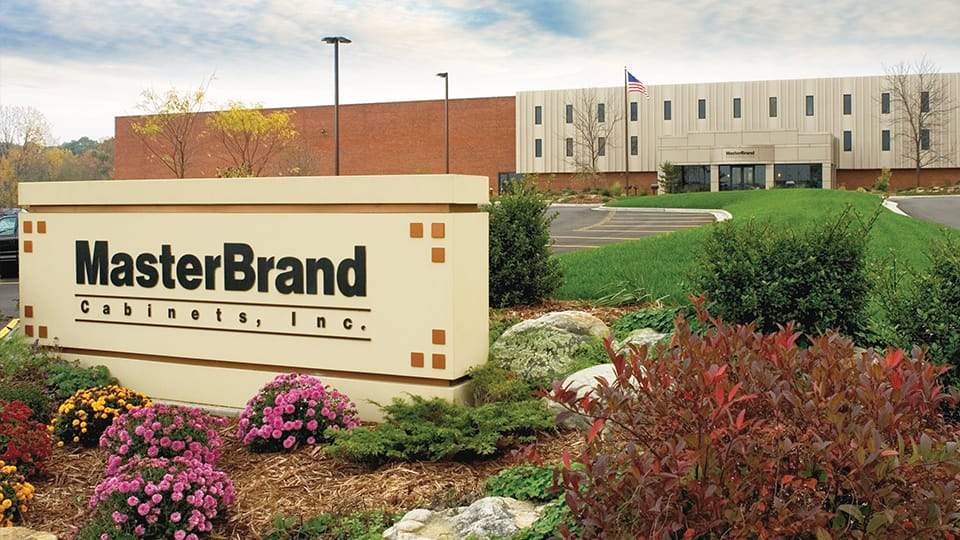
对四季度的展望,公司给出了明确的看空信号。净销售指引为9.58亿至9.88亿美元,调整后每股亏损预计在0.08至0.12美元之间。公司将全年可及市场的下滑预期从之前的“中个位数”下调至“高个位数”,并明确假设年底前需求不会出现改善。这一调整的背景,除了住宅橱柜需求持续走弱,还有一项即将落地的政策变量:对厨房橱柜和浴室柜的232条款关税定于2027年1月1日上调至50%,公司已按此时间表进行规划。关税抬高进口成本,理论上有利于本土制造商,但在需求萎缩的环境下,成本上升能否顺利传导至终端,仍是未知数。
面对压力,MasterBrand的应对集中在成本端。第三季度公司实现了约900万美元的成本协同效应,年初至今累计约1100万美元,进度快于原计划。公司已启动或完成一系列产能优化动作,包括对墨西哥三处设施的调整,以及将Kinston工厂的生产整合至网络内其他工厂、合并Gas City工厂的一条生产线。这些举措旨在减少未来因产量不足而被迫停产的天数,从而改善固定成本吸收。公司维持了到整合第三年末实现超过1亿美元年化成本协同的目标,但净杠杆率低于2倍的时间表已经延长——公司合并完成时设定的目标是2028年底前达标,鉴于市场进一步走弱并按232关税于2027年1月1日生效进行规划,管理层已在本次财报电话会上将目标推迟一年至2029年底。
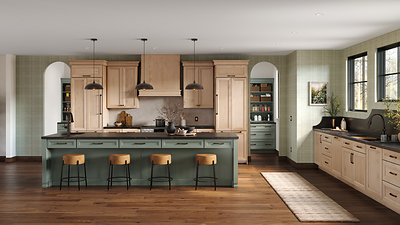
三季报的数据已经把这家橱柜巨头当下的处境摆得很清楚:收入靠并表维持体面,利润在销量下滑与整合成本的双重挤压下转负,四季度的官方指引则直接给出了亏损预期。成本协同的推进值得肯定,但它压缩的是亏损的幅度,改变不了需求端的走向。等到明年1月232关税落地,本土制造的理论优势将面临真实市场的检验——在消费者不愿为橱柜多掏钱的周期里,关税带来的成本上升能否被终端接受,答案并不掌握在制造商手里。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
