天坛家具携手兄弟公司,协同推进4个保障房项目,已签约1亿!
品牌动态 6小时前
宣伟前三季狂揽1297亿,稳坐全球涂料头把交椅
品牌动态 时间: 6小时前
。宣伟管理层追求的不是短期的利润最大化,而是在不确定环境中对确定性的持续追求,以及为“更强大的宣伟”所做的长期准备。
10月27日,全球涂料行业领军企业宣伟(Sherwin-Williams)公布2026年第三季度经营业绩报告。在全球需求环境持续低迷、原材料与供应链成本压力不减的背景下,这份财报既展现了宣伟作为行业龙头的经营韧性,也折射出当前涂料行业所面临的共同挑战。
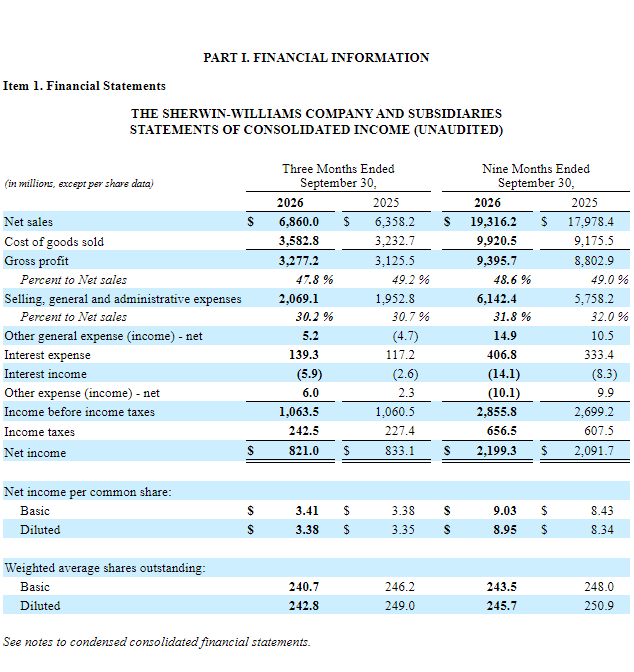
从合并口径来看,宣伟2026年前三季度实现合并净销售额193.162亿美元,同比增长7.44%;税前利润28.558亿美元,同比增长5.8%;调整后EBITDA为38.602亿美元,同比增长6.76%;净利润21.993亿美元,同比增长5.14%。公司在前九个月产生了25.90亿美元的净经营现金流,为后续的股东回报和战略投入提供了坚实基础。
其中,第三季度单季实现合并销售额68.6亿美元,同比增长7.9%;但税前利润为10.635亿美元,同比仅增长0.3%,净利润8.21亿美元,同比下降1.45%,呈现出“增收不增利”的特征,核心压力集中在毛利率端。
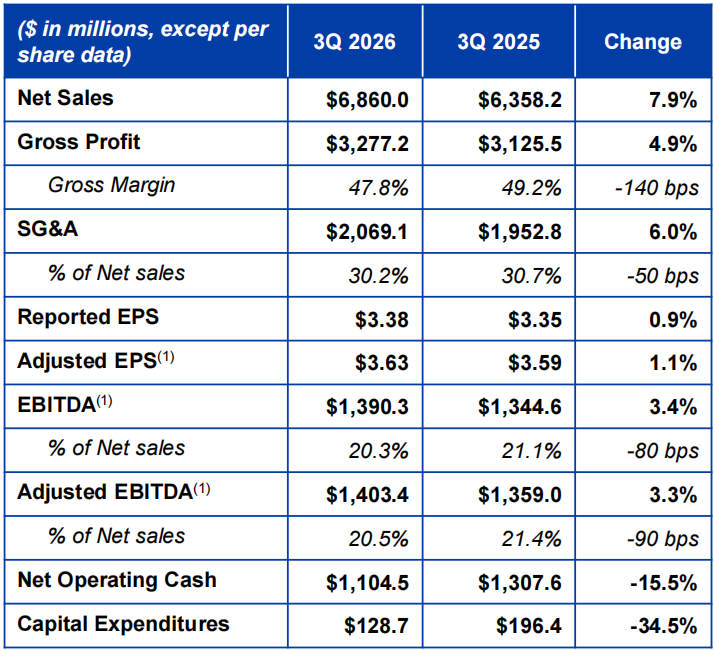
对于毛利率承压的原因,宣伟董事长、总裁兼首席执行官Heidi G.Petz在评论中明确指出,本季度毛利率主要受到原材料和供应链相关成本上升以及产品结构的影响,包括Suvinil的稀释效应以及较低毛利率报告分部的更高增长。但她同时强调了一个关键事实:“剔除Suvinil收购的稀释影响,我们年初至今的毛利率与上年同期持平。”
这意味着,宣伟内生性的盈利能力基本保持稳定,毛利率的账面波动很大程度上源于并购带来的结构性影响,而非经营质量的实质性恶化。此外,销售、一般及行政费用占销售额的比例在本季度下降,反映出公司全公司范围内的效率提升举措正在见效;调整后EBITDA和调整后摊薄每股收益均较去年第三季度水平实现增长,本季度公司通过股息和股份回购向股东返还了7.49亿美元。
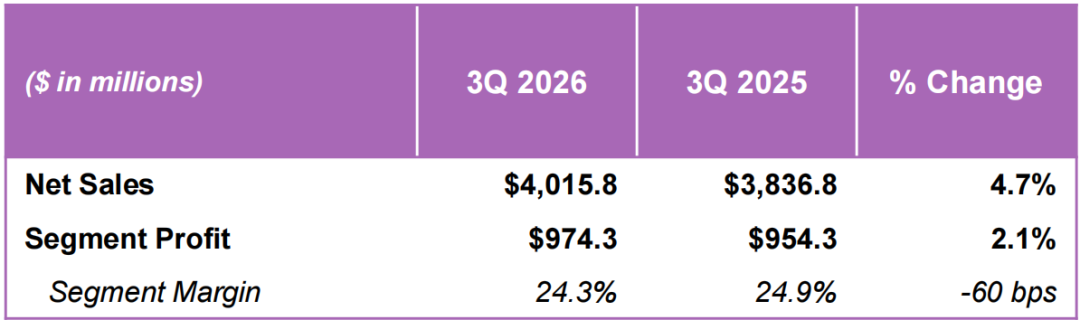
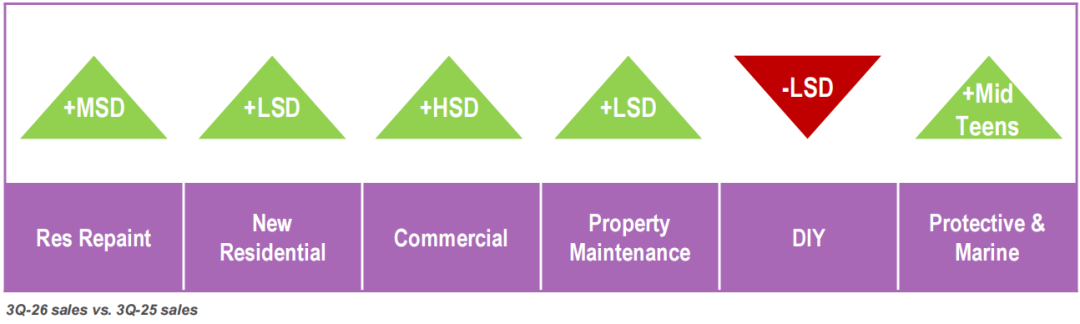
从三大业务板块来看,各分部在第三季度呈现出明显的分化态势,既有共性特征,也各有独特的增长逻辑与挑战。油漆店集团(PSG)作为核心业务板块,第三季度实现销售额40.158亿美元,同比增长4.7%,增长主要来自销售价格上涨和低个位数百分比的销量增长。
值得关注的是,PSG宣布自2026年9月1日起上调8%的价格,在需求低迷的环境下能够实现提价并保持销量正增长,体现了宣伟在专业涂料渠道的强大定价权和客户粘性。从终端市场来看,所有专业客户终端市场的净销售额均实现增长,其中防护与船舶涂料收入实现两位数百分比增长,并且连续第九个季度实现至少高个位数的增长,其增长由人工智能基础设施、能源、水处理及加工驱动,为宣伟提供了一个具有长期结构性潜力的增长极。
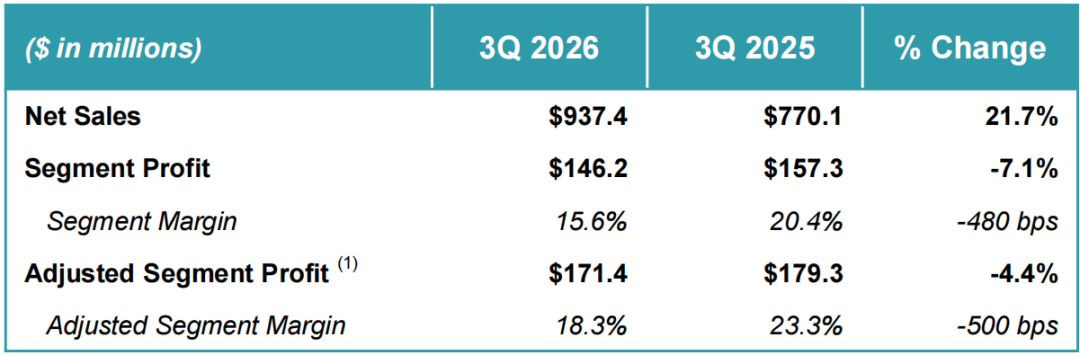
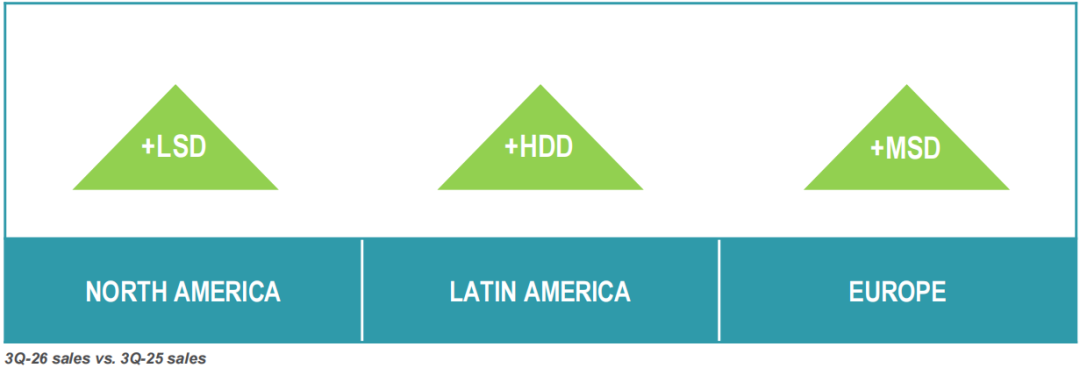
消费品牌集团(CBG)第三季度实现销售额9.374亿美元,同比增长21.7%,是三大板块中增速最高的,但这在很大程度上是由收购Suvinil、有利的外币折算以及产品结构正向变化所驱动,部分被北美需求疲软所抵消;
该分部利润为1.714亿美元,同比下降4.4%,主要由于原材料和供应链成本上升、与Suvinil收购相关的增量SG&A费用以及不利的外币交易损益,典型地说明了并购的双刃剑效应。
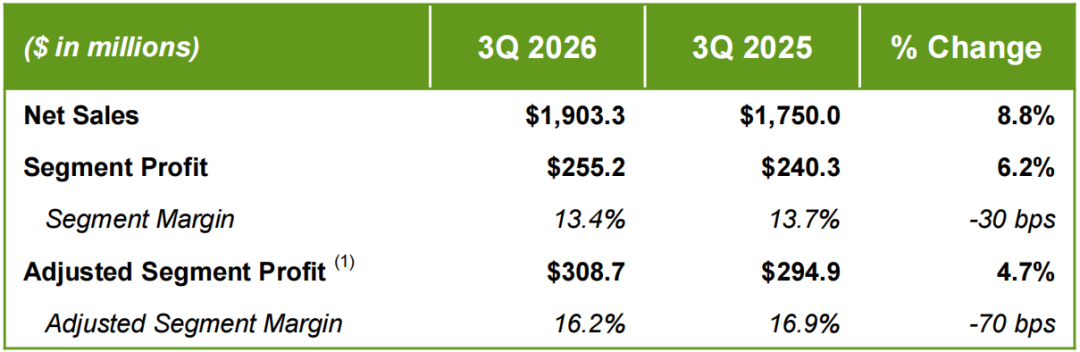
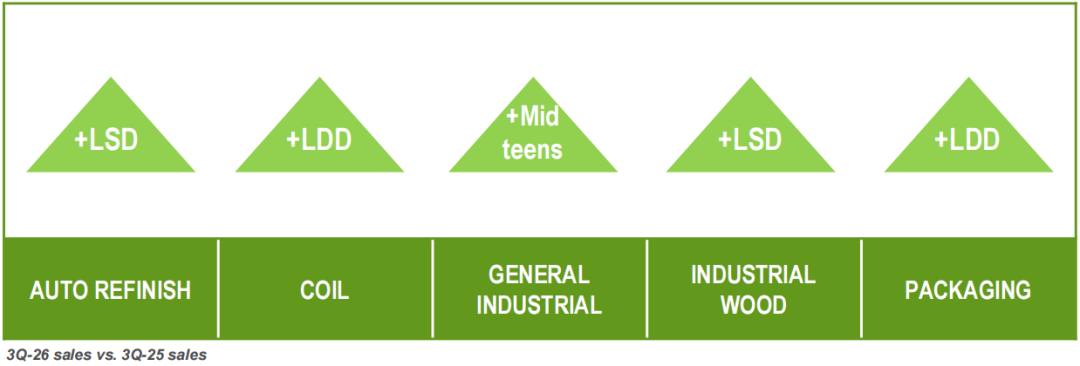
高性能涂料集团(PCG)第三季度实现销售额19.033亿美元,同比增长8.8%,分部利润为3.087亿美元,同比增长4.7%,所有业务的净销售额均实现增长,其中通用工业涂料以双位数百分比增长领跑,包装涂料、卷材涂料和汽车修补漆则以高个位数百分比增长实现增长;按地区划分,亚洲增长约17%-19%,北美和拉丁美洲增长高个位数,EMEAI增长中个位数。
面对充满挑战的需求环境,宣伟管理层的应对策略可概括为定价纪律、成本纪律和资本配置纪律。在定价方面,公司采取纪律性的定价和成本措施以应对通胀压力,并在时机上充分考虑客户利益,PSG自9月1日起上调8%的价格同时保持销量低个位数增长,说明市场对宣伟产品的价值认可度较高;在成本方面,公司继续在全公司范围内识别并实施效率提升举措,SG&A费用占比下降,同时在支持更高销售额的环节保持投入,体现“有保有压”的平衡艺术;在资本配置方面,本季度通过股息和股份回购向股东返还7.49亿美元,稳健的现金流为股东回报提供了支撑,也为后续的债务管理和战略投资留出了空间。
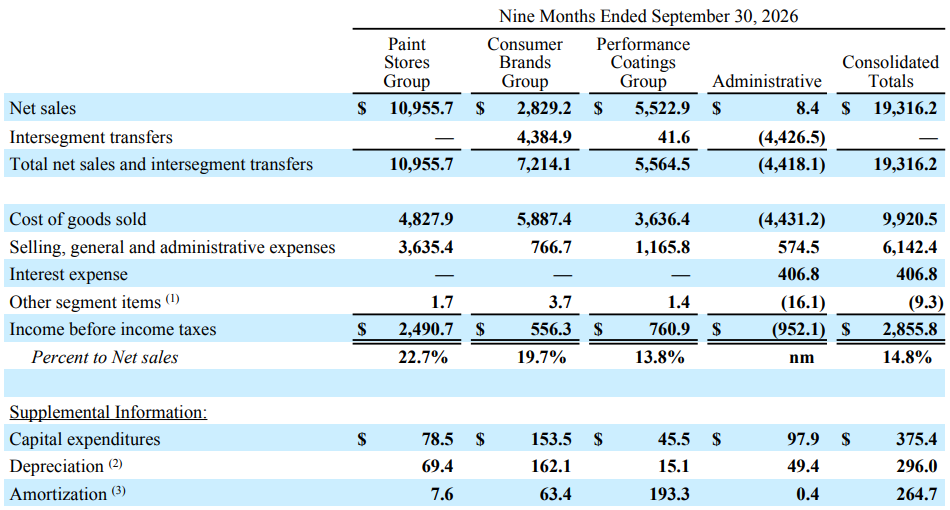
宣伟2026年前三季度各业务板块经营业绩
展望未来,Heidi G.Petz表示,客户情绪和追踪的领先指标表明,今年剩余时间直至2027年需求将持续低迷。在此背景下,公司的重点被概括为在市场中取胜、服务客户、抵消通胀、降低成本,并持续实现盈利增长和股东价值。
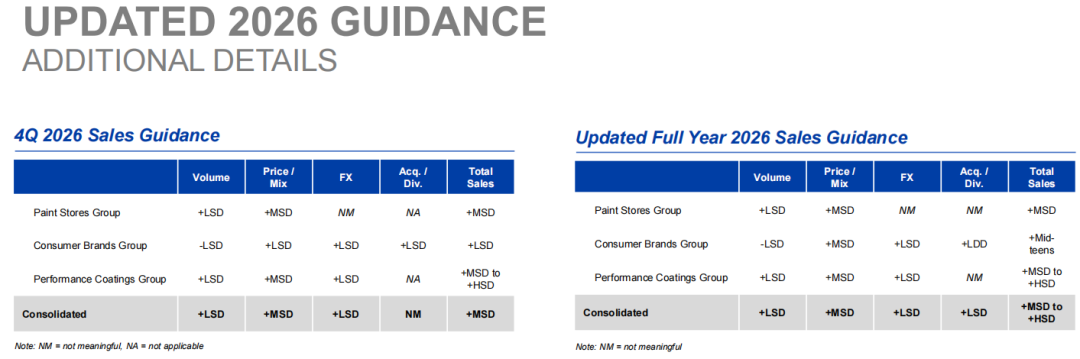
具体到业绩指引,宣伟预计2026年第四季度合并净销售额将较2025年第四季度增长中等个位数百分比,从而维持2026年全年销售指引,即合并净销售额预计较2025年全年增长中等至高等个位数百分比;2026年全年调整后摊薄每股净收益预计在每股11.85美元至12.15美元之间,而2025年为每股11.43美元。分板块来看,PSG预计中个位数百分比增长,CBG十几个百分点增长,PCG中高个位数百分比增长。这一结构性的指引反映出CBG仍将是增速最快的板块,PSG作为基本盘保持稳健,PCG则受益于工业涂料的结构性机会。
当需求持续低迷成为行业共识时,能够“在市场中取胜、服务客户、抵消通胀、降低成本”的企业,才能在周期反转时占据先机。宣伟管理层追求的不是短期的利润最大化,而是在不确定环境中对确定性的持续追求,以及为“更强大的宣伟”所做的长期准备。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
