1-9月南康家具出口21.1亿,同比大涨68.9%
市场动态 9小时前
2025年家居卖场销售跌3.33%,瓷砖门店退租近半
市场动态 时间: 9小时前
家居卖场先瘦身再失血。
由商务部流通业发展司立项、中国建筑材料流通协会编制发布的全国建材家居景气指数BHI显示,2025年全年,全国规模以上建材家居卖场累计销售额14411.45亿元,同比下降3.33%。比销售额走得更快的是面积:据"中国城镇建材家居市场饱和度预警指数BHEI"数据,2025年全国规模以上建材家居市场面积约18163.5万平方米,同比下降11.38%,降幅已连续4年扩大。全国BHEI为118.74,市场整体仍处于饱和状态。
2026年,销售额的跌幅在走阔。7月15日发布的BHI数据显示,1—6月全国规模以上建材家居卖场累计销售额6640.37亿元,同比下跌4.39%;6月单月1155.41亿元,同比下跌6.14%。面积先收缩、销售跌幅随后走阔,两条曲线给出了同一个方向。
铺位层面,退得最厉害的是瓷砖。据中国陶瓷网报道,中国建筑材料流通协会家居建材市场委员会的一项调研显示,2025年在参与调研的卖场中,瓷砖门店退租率高达47.40%,接近一半的瓷砖门店在一年内退租或闭店;从2019年开始,瓷砖品类的退租率几乎年年排在各类首位。这一数字来自协会委员会的抽样调研,统计范围限于参与调研的卖场,该调研序列2023年数据空缺,协会官方发布的BHI、BHEI月度指标中并无分品类退租率一项——它反映的是样本卖场里的退租强度,不是全行业普查结果。一位一线城市的瓷砖经销商给调研小组算过账:在最高端的进口品牌家居卖场经营约200平方米门店,一年租金加管理费将近100万元;而一间200平方米的瓷砖专卖店,装修加样品、灯光、软装、门头,初期投入就要十五到二十万元,1000平方米以上的大店启动资金达百万级。这些投入一旦形成便是沉没成本,卖场关停时带不走。
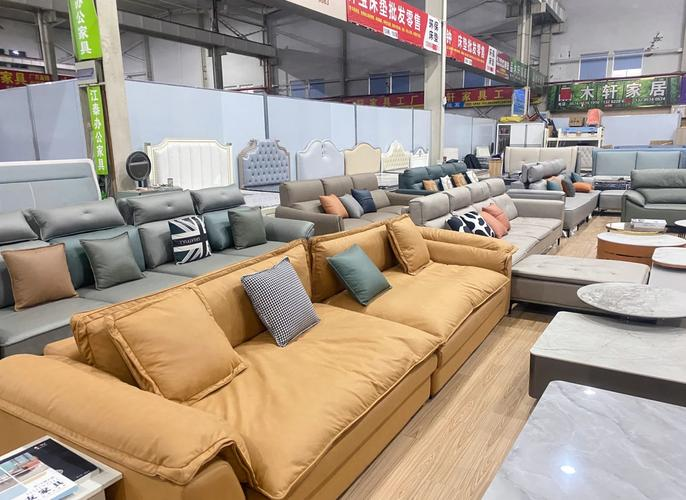
卖场端的收缩同样有据可查。2026年上半年,红星美凯龙关闭14家商场,居然智家关闭24家,两家合计关闭38家。一些经营多年的卖场直接退出了舞台。广州吉盛伟邦番禺店建材馆因租赁合同到期无法续约,于2026年4月30日正式闭馆,原址已签约改建为新能源汽车智慧出行旗舰中心;北京蓝景丽家大钟寺家居广场运营超过28年,原址地块被字节跳动旗下公司以28亿元底价竞得;郑州居然之家商都路店经营17年后撤离;武汉汉口居然之家营业面积7.5万平方米的标杆卖场也在今年1月关闭。产业带的原点佛山,卖场商户关店率已超过25%;南京一家老牌建材卖场,租金从高峰期的每平方米90元降至50元,仍难出租,部分区域空置率超过三成。
经销商的选择也在变。《中国家居行业经销商发展白皮书》(2025年7月发布)给出的开店优先级里,沿街独立店占24.34%,当地主流中高端卖场占24.18%,建材家居一条街占19.03%——沿街独立店第一次超过卖场。2025年的调研显示,73.38%的卖场客单价正在下降,70.78%的卖场客单量正在下降。超过70%的消费者在走进实体店之前,已通过线上完成初步筛选和比价。上游的产量曲线同步下移:陶瓷砖产量高峰时曾超过100亿平方米,2024年已腰斩至59.1亿平方米。
协会的发布口径里也留了回旋余地。2026年9月,BHI升至120.24,卖场单月销售额1247.63亿元,环比上涨11.28%、同比下跌4.64%,协会将其解读为"金九"季节性回暖,客流与成交转化有所增强。10月发布的最新成绩单是:1—9月累计销售额10145.11亿元,同比跌幅收窄至2.90%。
不过同一期数据里,出租率指数为87.57点,环比基本持平、同比小幅下降。协会的解读原文是"卖场客流分化、招商承压的局面尚未根本改善",市场回暖"更多依托的仍然是季节性因素,内生消费动力仍有待持续夯实"。数字在回暖,铺位还空着。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
