1-9月南康家具出口21.1亿,同比大涨68.9%
市场动态 9小时前
400亿欧元的欧洲沙发生意,正被大型连锁与中国进口重构
市场动态 时间: 9小时前
钱越来越多地流向少数几家大型连锁,而沙发本身,则越来越多地来自中国。
欧洲人每年花在软体家具上的钱约为400亿欧元。这是意大利研究机构CSIL最新研究给出的数字——2025年欧洲软体家具零售规模,大约相当于全球软体家具消费的七分之一。这个市场足够大,也足够成熟,但真正值得注意的,是它正在发生的结构性变化:钱越来越多地流向少数几家大型连锁,而沙发本身,则越来越多地来自中国。
先看需求端。德国、英国、法国、意大利和荷兰五国合计占去欧洲软体家具消费的近三分之二,市场重心高度集中。不过,2025年的市场规模虽然比2019年高出两成以上,销量却只回到了疫情前的水平——换言之,这几年行业的增长几乎全靠涨价撑起来的,欧洲人并没有多买沙发,只是为同样的沙发付出了更高的价格。这层水分,是解读后续所有数据的底色。
零售端的变化最为直观。IKEA、XXXLutz、Krieger-Gruppe和Lars Larsen Group(JYSK的母公司)这类综合型家具连锁,如今掌控着市场四成以上的价值,牢牢占据入门级和中档价位——这也正是亚洲进口产品涌入最集中的价格带。再加上DFS/Sofology、Poltronesofà/ScS、Natuzzi、Roche Bobois等专业软体连锁贡献的约四分之一份额,组织化零售合计已拿下全市场约三分之二。被挤压的是独立零售商和家庭式店铺,他们的份额已萎缩至约六分之一,被迫退守中高端,靠精选选品、品牌叙事和个性化服务求生。在意大利和西班牙,独立店还能守住近三分之一的阵地,但在德国和北欧,大型连锁直采模式已成为亚洲进口产品的主要直采门户。
有意思的是,尽管头部连锁风光,这个行业的集中度上升得却很缓慢。CSIL的数据显示,前三十大零售商合计只占约五分之一的销售额,过去四年里,前五、前十、前三十每一档的份额增幅都不足一个百分点。制造端同样分散:按对欧销售额衡量,没有任何一家生产商的份额达到3%,排在前列的是英国的DFS、德国的Polipol,其后是波兰的Comforty、列支敦士登的Cotta Collection和意大利的Poltronesofà。无论从渠道还是制造端看,欧洲软体家具业仍然是一个由大量中小型企业构成的长尾行业——这也解释了为什么整合会成为过去几年最热的关键词。
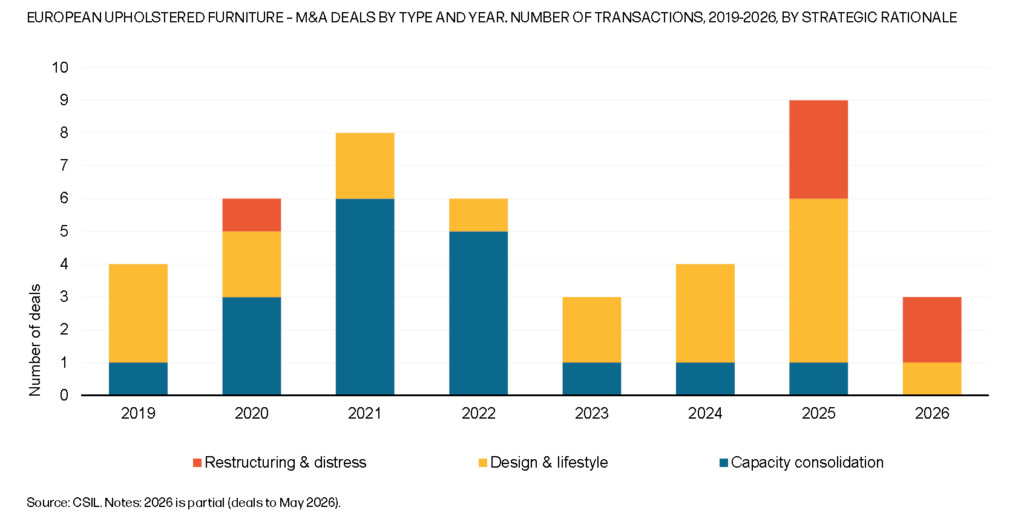
2019年至2026年间,并购在三条线上同时推进。制造产能的跨国整合最为常见:丹麦Actona买下波兰SITS,美国La-Z-Boy洽购英国Furnico,Cotta Collection接盘波兰Steinpol。设计与生活方式集团的组合式扩张紧随其后,Haworth旗下的Lifestyle/Poltrona Frau Group陆续收编Cassina、Zanotta和Luxury Living,Dexelance则把Turri、Saba、Roda收入囊中,2025年又拿下高端电商Mohd。第三条线更具防守色彩——Conzima收购陷入困境的Himolla,Rolf Benz通过财团回归德资,英国围绕Belfield、Westbridge、Whitemeadow出现了一连串困境交易。零售端最引人注目的一笔,是意大利Poltronesofà与英国ScS的合并,合并后的专业连锁在价格带两端都获得了对制造商更强的议价能力。意大利、英国、德国、波兰和丹麦是交易最活跃的市场,Haworth Lifestyle、Dexelance、WeDo Holding、Actona和XXXLutz则是出手最频繁的买家。
真正重塑竞争格局的力量来自欧洲之外。目前,欧盟以外的进口已满足欧洲软体家具需求的四分之一以上,中国是首要来源国,德国、法国和英国是自中国进口的三大市场。顾家家居(Kuka Home)、HTL、敏华控股(Man Wah)已进入欧洲供应商的第一梯队。这个上升势头背后有两个推手:一是中美贸易摩擦促使中国产能转向欧洲寻找出路,二是欧洲零售价格承压,采购端持续向东转移。长期以来制约中国厂商的高最小起订量和漫长交期正在松动——对欧洲的供应链而言,这意味着入门价格带的竞争只会更激烈。
价格结构的变化同样耐人寻味。过去五年,市场明显两极分化:高端产品和入门级产品表现坚挺,中档价位反而被掏空。2021至2022年通胀过后可支配收入缩水,一部分中端消费者选择降级购买,中间地带的品牌和零售商腹背受敌——上有高端专业店的差异化壁垒,下有综合连锁背靠亚洲进口的价格优势。电商是另一个持续扩张的渠道,目前占比接近10%,集中在低档和中低档价位,并成为模块沙发、"盒装沙发"等D2C新品牌生长的温床。
CSIL对前景的判断是温和的:2026年市场有望小幅复苏,2027年出现更有力度的反弹,东欧市场的弹性更大。但对身处这个行业的公司来说,宏观回暖并不能化解结构性压力。CSIL的报告其实指出了一个清晰的分野——资本充足的大型平台与定位鲜明的高端专家各自占住一端,而缺乏品牌辨识度、卡在中档的独立企业,才是这场整合中最危险的一群。四百亿欧元的市场没有变小,只是进入门槛变了:要么有规模,要么有个性,两者都不占的生意,正在一点点让出空间。

77°全球家居新媒体所有文章/评论属于作者个人观点,不代表77°全球家居新媒体的观点和立场!77°全球家居新媒体致力于打造全球泛家居产业的信息平 台,所有内容和信息未经授权,禁止任何机构或者媒体转载,如需进一步了解详情请联系邮箱: news@77D.cn。部分引用或者转载的信息,我们已主动联络作者或者机构获取授权,如果您发现 内容存在版权问题,请点此反馈,我们将及时处理。


 提供计算与安全服务
